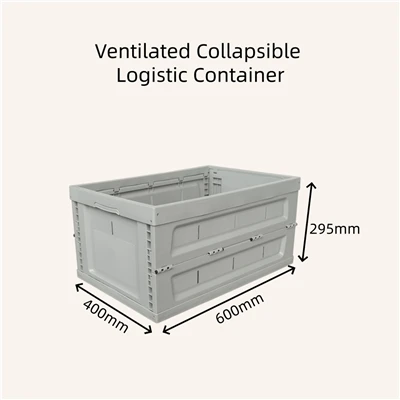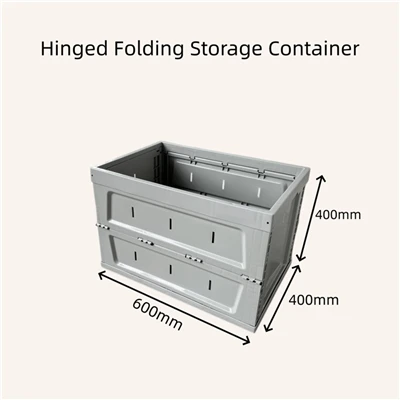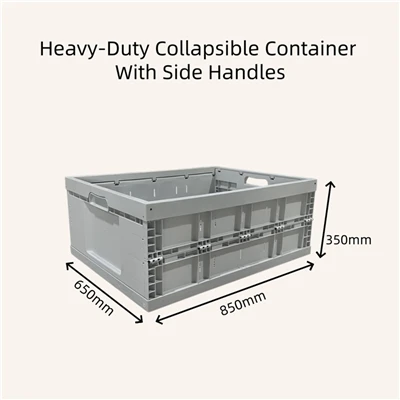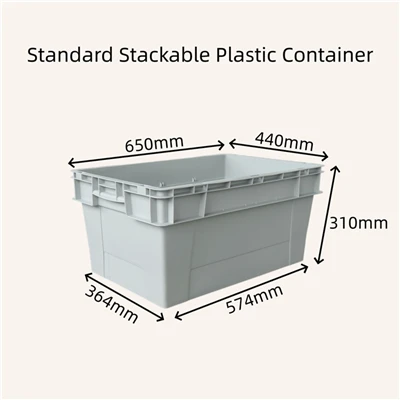

Zaradi širitve sektorjev e-trgovine, svežih proizvodov, avtomobilskih komponent in-čezmejne logistike so zložljivi plastični zaboji postali glavne rešitve pakiranja za večkratno uporabo. Njihova zložljiva prazna zasnova zmanjšuje povratne logistične stroške in podpira večkratno uporabo, kar spodbuja stalno rast svetovnega trga. Kljub temu je hitra širitev industrije prinesla številna strukturna ozka grla, ki ovirajo sodelovanje v dobavnih verigah in povečujejo operativna bremena za proizvajalce in logistične stranke.
1. Trenutna tržna pokrajina
Naraščajoče tržno povpraševanje Globalna avtomatizacija skladišč in politika zelene embalaže povečujeta povpraševanje po zložljivih plastičnih zabojih. Domači proizvajalci, supermarketi s svežo hrano in distribucijski centri za-e-trgovino postopoma nadomeščajo škatle za-enkratno uporabo z zaboji za večkratno uporabo. Novi predpisi o okrogli embalaži v EU in Severni Ameriki omejujejo zaloge plastike za enkratno uporabo, zaradi česar so zložljivi zaboji obvezna izbira embalaže za izvozna podjetja. Polipropilen (PP) prevladuje pri dobavi surovin, saj predstavlja več kot 60 % trga, medtem ko povpraševanje po recikliranih plastičnih zabojih iz leta v leto narašča.
Strukturna presežna zmogljivost v celotnem sektorju Večina proizvajalcev zložljivih zabojev se združuje v vzhodni in južni Kitajski, s skupno stopnjo izkoriščenosti industrijske zmogljivosti pod 64 %. Resno regionalno ponudbeno-neravnovesje povpraševanja ostaja: proizvajalci v vzhodnih regijah se soočajo s presežkom inventarja, medtem ko standardizirani-kakovostni zaboji ostajajo nezadostni v osrednjih in zahodnih logističnih središčih, kar zvišuje skupne stroške-prevoza med regijami.
Nizek prodor skupnih embalažnih sistemov za večkratno uporabo Zakup zabojev in skupni promet sta ključni rešitvi-za varčevanje, vendar stopnja prodora v industriji ostaja pod 16 %. Nobena enotna pravila ne urejajo-regionalnega vračila zabojev, standardov čiščenja in lastništva sredstev. Visoke stopnje izgube in škode v odprtih distribucijskih kanalih omejujejo -uvedbo skupnih načinov pakiranja v velikem obsegu.
2. Ključne industrijske bolečine
Razdrobljeni standardi velikosti in slaba interoperabilnost Na trgu kroži več kot 200 ne-standardnih velikosti zabojev, medtem ko je manj kot 28 % izdelkov skladnih z nacionalnimi enotnimi standardi. Zaboji z enakimi nominalnimi merami iz različnih tovarn se ne ugnezdijo zaradi različnih tečajev in zložljivih struktur, kar poveča stopnjo napak pri avtomatizirani sortirni opremi in bistveno zmanjša učinkovitost skladišča.
Nestanovitni stroški surovin omejujejo stopnje dobička. Cene smol PP in HDPE nihajo glede na cene surove nafte. Mali in srednji proizvajalci brez dolgoročnih-pogodb o dobavi surovin se soočajo z naraščajočimi proizvodnimi stroški. Homogenizirani osnovni izdelki iz zabojev sprožajo hudo cenovno konkurenco, kar omejuje kapital za raziskave in razvoj lahkih oblik embalaže z visoko-reciklirano-vsebino.
Višje globalne ovire za skladnost Uredba EU PPWR bo v celoti začela veljati avgusta 2026 in bo postavila stroge zahteve glede deleža reciklirane plastike, možnosti recikliranja mono-materialov in sledljivosti celotne dobavne verige za plastične zaboje. ZDA in države jugovzhodne Azije so prav tako poostrile okoljski nadzor nad plastično embalažo. Majhne tovarne nimajo zmogljivosti za raziskave in razvoj skladnosti, zaradi česar so izvozne pošiljke izpostavljene carinskemu zadrževanju in visokim kaznim.
Praktične ovire za inteligentno preoblikovanje Oznake RFID omogočajo sledenje inventarja za pametne zaboje, vendar kovinski zložljivi tečaji blokirajo radijske signale in oslabijo stabilnost skeniranja. Visoki začetni stroški za inteligentno strojno opremo in podporne sisteme IT odvračajo majhne logistične operaterje. Nezdružljivi podatkovni sistemi različnih blagovnih znamk zabojev ustvarjajo izolirane zbirke podatkov, kar omejuje vrednost upravljanja digitalnih sredstev.
Nepopolna recikliranje in krožna infrastruktura Standardizirane postaje za recikliranje in pranje plastičnih zabojev v večini regij niso zadostne. Od--zaboji ob koncu življenjske dobe pogosto stečejo v neformalne kanale za recikliranje, kar povzroči degradacijo materiala. Pomanjkanje obveznih pravil za-vračilo proizvajalcev blokira upravljanje celotnega-zaprtega{6}}kroga življenjskega cikla, kar podjetjem otežuje izpolnjevanje domačih in tujih ESG in nizko{7}}standardov vrednotenja ogljika.
3. Prihodnji trendi v industriji
Sektor se bo razvijal okoli štirih osrednjih smeri: standardi enotnih dimenzij, visoka uporaba recikliranih materialov, avtomatsko-združljive zasnove in popolna-skladnost s predpisi. Vodilni proizvajalci razvijajo univerzalne standardne zložljive zaboje z vso-strukturo brez-plastičnih kovin, da bi izpolnili čezmorska okoljska pravila. Medtem podjetja gradijo skupne platforme za kroženje zabojev za povezovanje proizvodnih, aplikacijskih in reciklažnih povezav ter zagotavljajo sistematične rešitve za dolgotrajne-industrijske izzive.